
副業がある人の年末調整・確定申告|給与と業務委託の違い【2026年分】
公開: 2026/04/07 ・ 最終更新: 2026/09/30 ・ 著者: 与謝秀作
副業がある会社員向けに、年末調整と確定申告の役割を整理。給与の副業と業務委託、20万円基準の条件、合計所得の見積額、住民税の確認事項を比較し、2026年分の準備に使える資料チェックリストを紹介します。
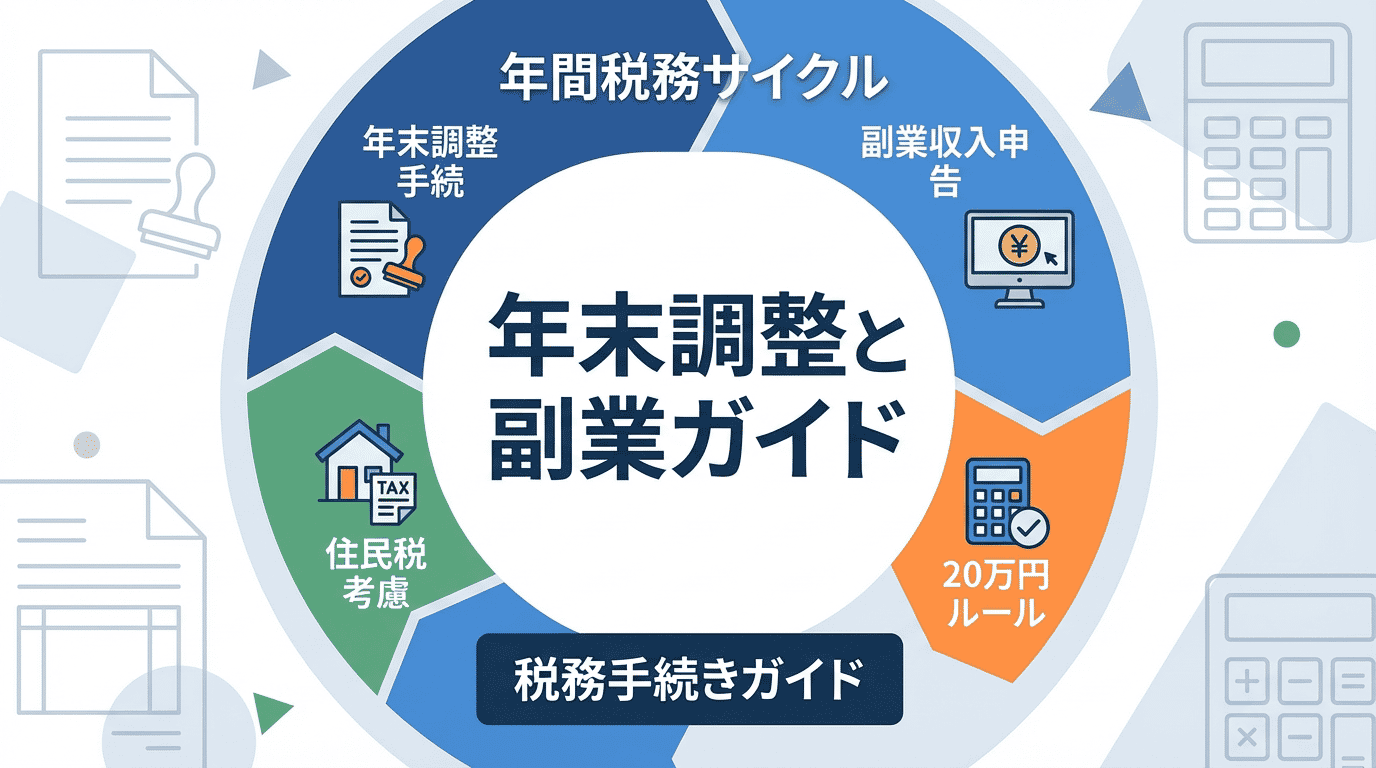
公開: 2026/04/07 ・ 最終更新: 2026/09/30 ・ 著者: 与謝秀作
副業がある会社員向けに、年末調整と確定申告の役割を整理。給与の副業と業務委託、20万円基準の条件、合計所得の見積額、住民税の確認事項を比較し、2026年分の準備に使える資料チェックリストを紹介します。
副業があっても、本業の給与について年末調整を受けることはあります。ただし、年末調整だけで副業を含むすべての税務が終わるとは限りません。「本業の給与の税額を精算すること」「基礎控除等のために年間の合計所得を見積もること」「確定申告で所得をまとめること」を分けると、必要な作業が分かります。この記事は日本の2026年分所得を整理するためのガイドです。
手続き・確認 | 主な役割 | 副業がある場合の注意 |
|---|---|---|
年末調整 | 対象となる給与の所得税等を勤務先で精算 | 通常、主たる給与の勤務先で行う。副業の事業・雑所得をまとめて精算する手続きではない |
基礎控除等の申告書 | 控除の適用に必要な所得等を申告 | 給与以外の所得も合計所得見積額に関係する |
所得税の確定申告 | 年間の所得・税額を申告して精算 | 申告要否と、申告する場合の所得範囲を確認 |
住民税の申告・納付 | 自治体が扱う地方税の手続き | 所得税の20万円基準と別に確認 |
たとえば副業の業務委託所得を本業の年末調整で直接精算しなくても、基礎控除申告書等で必要な合計所得の見積額から除いてよいわけではありません。国税庁の2026年分年末調整の案内で、当年の申告書と控除条件を確認しましょう。2025年以前の控除表をそのまま使わないことも大切です。
副業の形 | 用意する資料 | 金額を整理するときのポイント |
|---|---|---|
別の勤務先の給与 | 各勤務先の源泉徴収票 | 年末調整されなかった給与の収入を把握する |
業務委託による執筆・制作等 | 売上記録、請求書、経費資料 | 収入と必要経費を区別し、所得区分を確認する |
複数の副業 | それぞれの資料 | 一つの仕事だけで20万円以下かを見るのではなく、対象所得等を合算する |
事業所得か雑所得かは、開業届を出したか、好きな区分を選んだかだけで決まるものではありません。活動の実態と記帳状況などを整理します。給与について、業務委託と同じように任意の経費を直接差し引く計算もしないでください。
国税庁No.1900では、給与1か所で全額が源泉徴収の対象となる場合、給与・退職所得以外の所得の合計が20万円を超えることなどを申告が必要な条件として示しています。給与が2か所以上なら、年末調整されなかった給与の収入と、それ以外の対象所得を合計して判定する場合があります。給与収入2,000万円超など別の条件や例外もあるため、20万円だけで結論を出さないでください。
架空例 | 整理する数値 | 確認すること |
|---|---|---|
業務委託の売上30万円、必要経費12万円 | 所得18万円 | 他の所得、給与の条件、申告不要の条件を満たすか |
業務委託の売上40万円、必要経費12万円 | 所得28万円 | 給与所得者の申告要件に照らして確認 |
年末調整されない副業給与15万円+他の対象所得8万円 | 判定に用いる合計23万円 | 給与2か所以上の条件・例外を確認 |
どの例も個別の税額計算や申告不要を保証するものではありません。必要経費には事業との関係が必要です。PC等を買えば全額をその年に差し引けるとは限らず、家事使用分や減価償却の取扱いも確認します。
医療費控除などのために確定申告をする場合、申告不要の特例を使える20万円以下の所得も一緒に申告する必要があります。「税金が免除される金額」と「一定の場合に申告を省略できる条件」を混同しないでください。国税庁の申告不要に関するQ&Aが具体例を示しています。
所得税の確定申告をしない場合でも、住民税の申告が必要になることがあります。給与支払報告書などによる申告不要の扱いもあるため、住所地の自治体で確認してください。自治体の説明例として新宿区の住民税案内がありますが、他の自治体の個別対応を保証するものではありません。
住民税を自分で納める方法を選べるかは所得の種類や自治体の扱いによります。副業給与を含め何でも自由に分離できるわけではなく、勤務先に副業が知られない保証にもなりません。就業規則の届出・競業・秘密保持の確認は、税の納付方法とは分けて進めましょう。
確認メモ
対象年:2026年分/給与を受ける勤務先:○か所
年末調整されない給与収入:○円
給与・退職所得以外の対象所得:○円
控除のために確定申告する予定:あり・なし
未確認事項:所得区分/経費/住民税/その他
確認した窓口と日付:○○
資料をそろえても判断が分かれる場合は、税務署や税理士、自治体へ相談してください。所得税の対象年と、申告を行う年を取り違えずに管理することが、誤りを防ぐ第一歩です。
公開情報は2026年9月30日に確認。個別の条件・最新の案内は各リンク先で確認してください。
2026/07/31
フルリモートでできる副業|両立しやすい働き方フルリモートで働きながら副業をするための条件を解説。雇用型副業で生じる労働時間の通算、会社貸与端末を使えない理由、稼働時間の分離、両立しやすい副業を見分ける4つの基準、ストック型・案件型・スポット型・時間拘束型の相性まで、本業に影響を出さずに続けるための整理をまとめました。
2026/07/31
副業OKな会社の探し方|正社員でも副業できる求人副業OKな会社の探し方を解説。許可制・届出制など副業制度の4段階、求人票と企業サイトから見分ける5つの方法、副業を認めやすい業界の特徴、認められない副業の範囲、面接で運用実態を確認する聞き方まで、正社員で副業を続けられる会社を選ぶ視点をまとめました。
2026/06/23
派遣社員の副業と確定申告|給与・業務委託・掛け持ち別の計算例派遣社員の副業に必要な確定申告を、給与と業務委託の違いから解説。20万円の判定例、必要書類、住民税の納付方法、申告前の確認事項を紹介します。